林翔 · 课程空间
财富进化论 · 林翔投资的底层逻辑

投资的
底层逻辑

股指期货在资产配置中的
作用剖析

林翔 · 财富进化论

资产配置主题透明几何艺术:多元体块、组合与平衡
01 / 64
财富进化论 · 林翔投资结果的拆解

为什么市场赚钱,投资人却没赚到?

市场的回报

资产长期创造了多少价值?

产品的回报

扣除成本,投资工具留下多少?

投资人的结果

何时投入、怎样持有,最终拿到多少?

今天先拆投资结果,再讨论如何把它留在自己的账户里。
来源:本课教学框架。
02 / 64
财富进化论 · 林翔投资结果的拆解

投资回报的完整拆解

A+B-C±G

A · 阿尔法

相对匹配基准的超额

B · 贝塔

承担市场风险的回报

C · 成本

显性与隐性的成本

G · 伽马

行为与规划,可能增益,也可能损耗

来源:晨星中国2025年峰会投资者收益框架(2025-06-12官方报道);±G为本课教学表达,非严格业绩归因恒等式。
03 / 64
财富进化论 · 林翔投资结果的拆解

这个框架,来自晨星对投资者收益的研究

MORNINGSTAR · 2013

Gamma:
好决策本身也有价值

资产配置、提取安排、账户与税务规划,
都可能改善长期目标的实现。

Alpha, Beta, and Now…Gamma ↗
财富进化论 · 林翔投资结果的拆解

B(贝塔)· 先决定,我们要承担什么风险

市场风险

股票、债券等资产的共同波动,是回报的重要来源。

配置选择

家庭的期限、现金流和承受能力,决定配置多少。

低成本获取

用透明、分散、费用合理的工具承接选定的敞口。

先选能承受的风险,再谈想得到的回报。
来源:晨星2025年峰会框架;本课教学归纳。
05 / 64
财富进化论 · 林翔投资结果的拆解

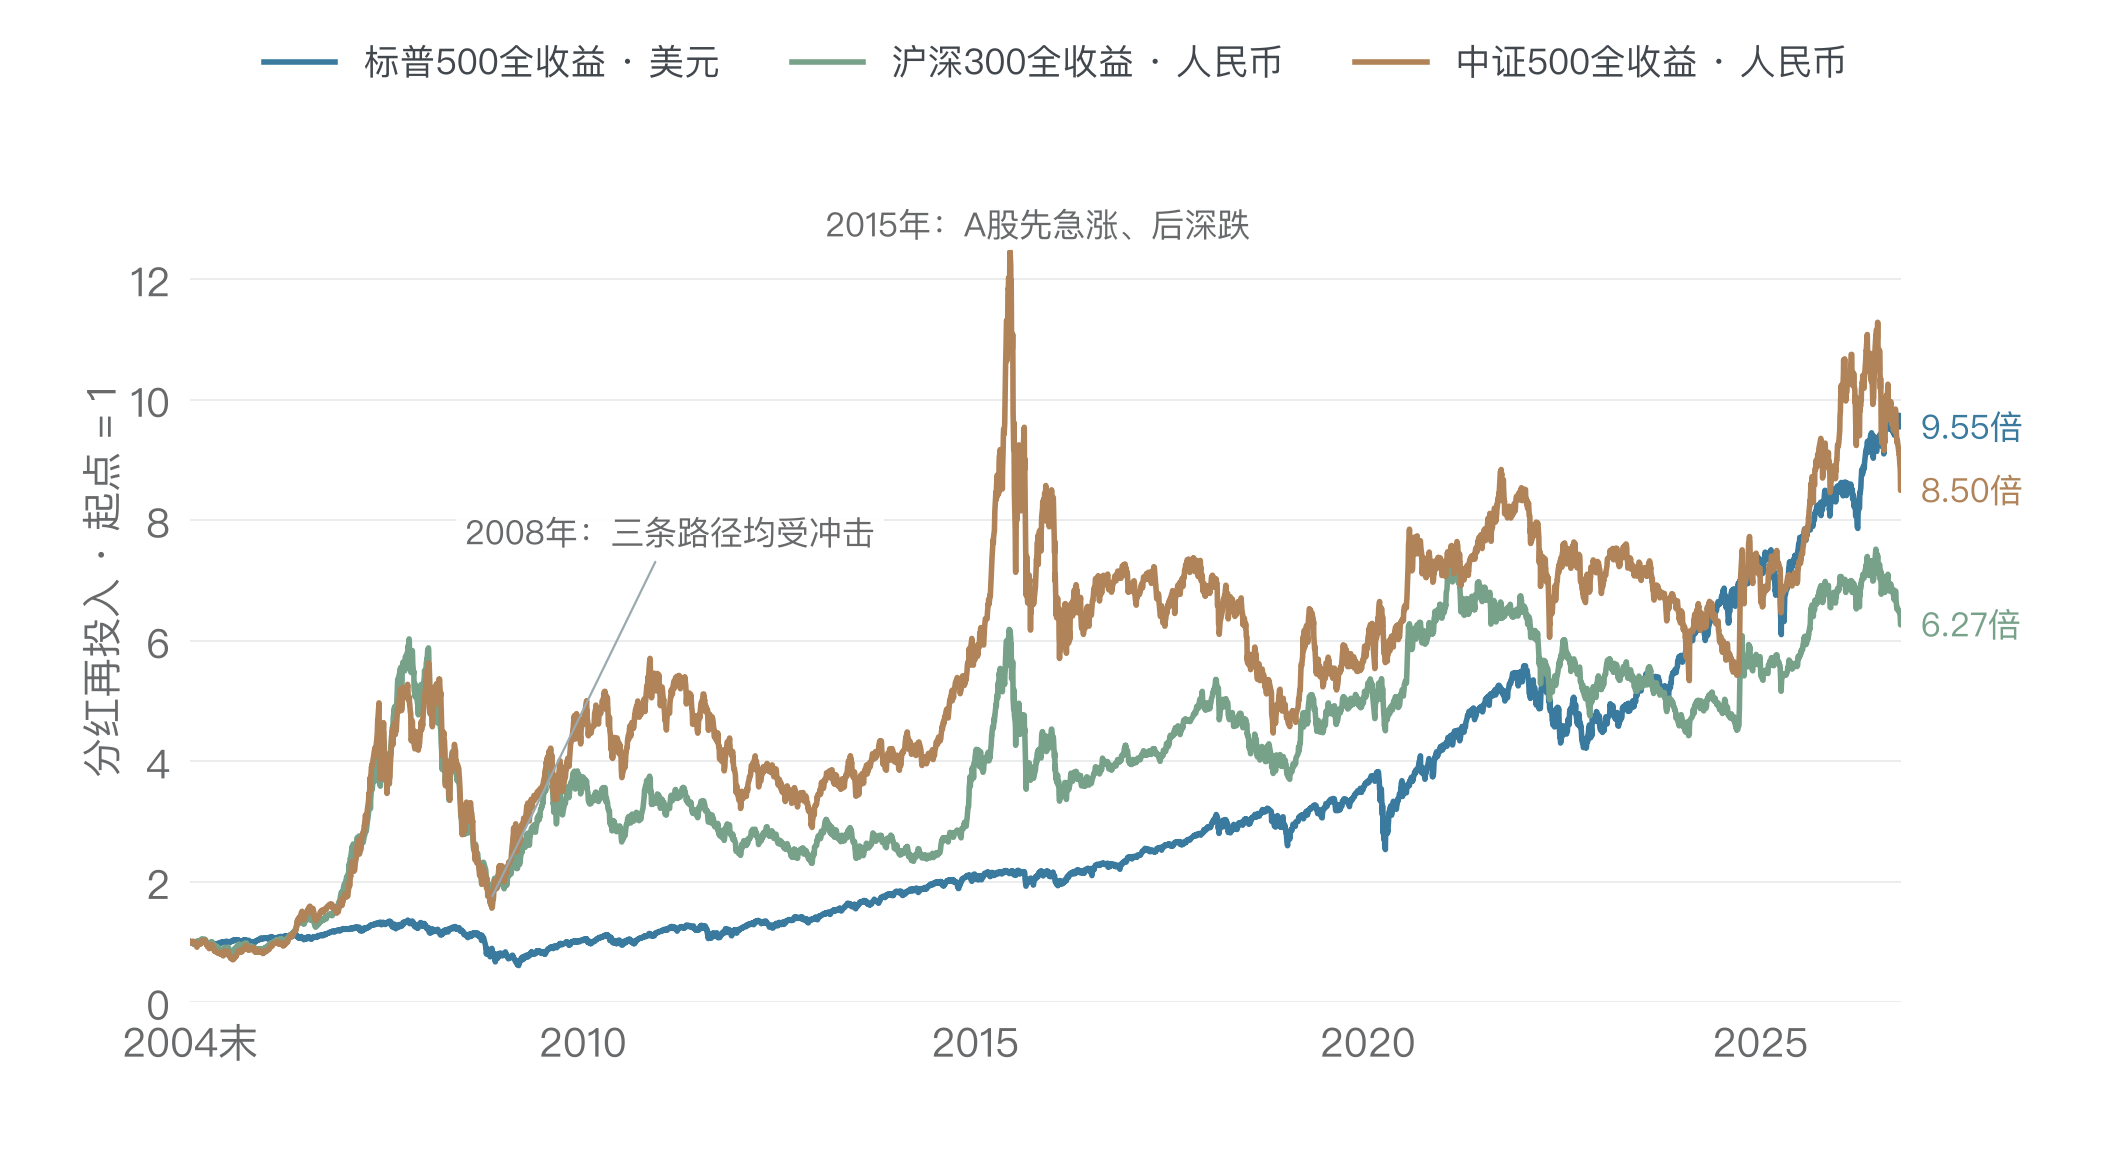
长期回报:从2004年末,把分红一起算进去

三项全收益指数从2004年末起的财富路径
来源:Invest统一接口;中证指数、Yahoo Finance标普500全收益(^SP500TR)。2004-12-31—2026-10-16共同交易日;取数2026-10-25。各自本币、分红再投,不含汇率。中证指数正式发布前为回溯历史;税前全收益,不是个人税后回报。
06 / 64
财富进化论 · 林翔投资结果的拆解

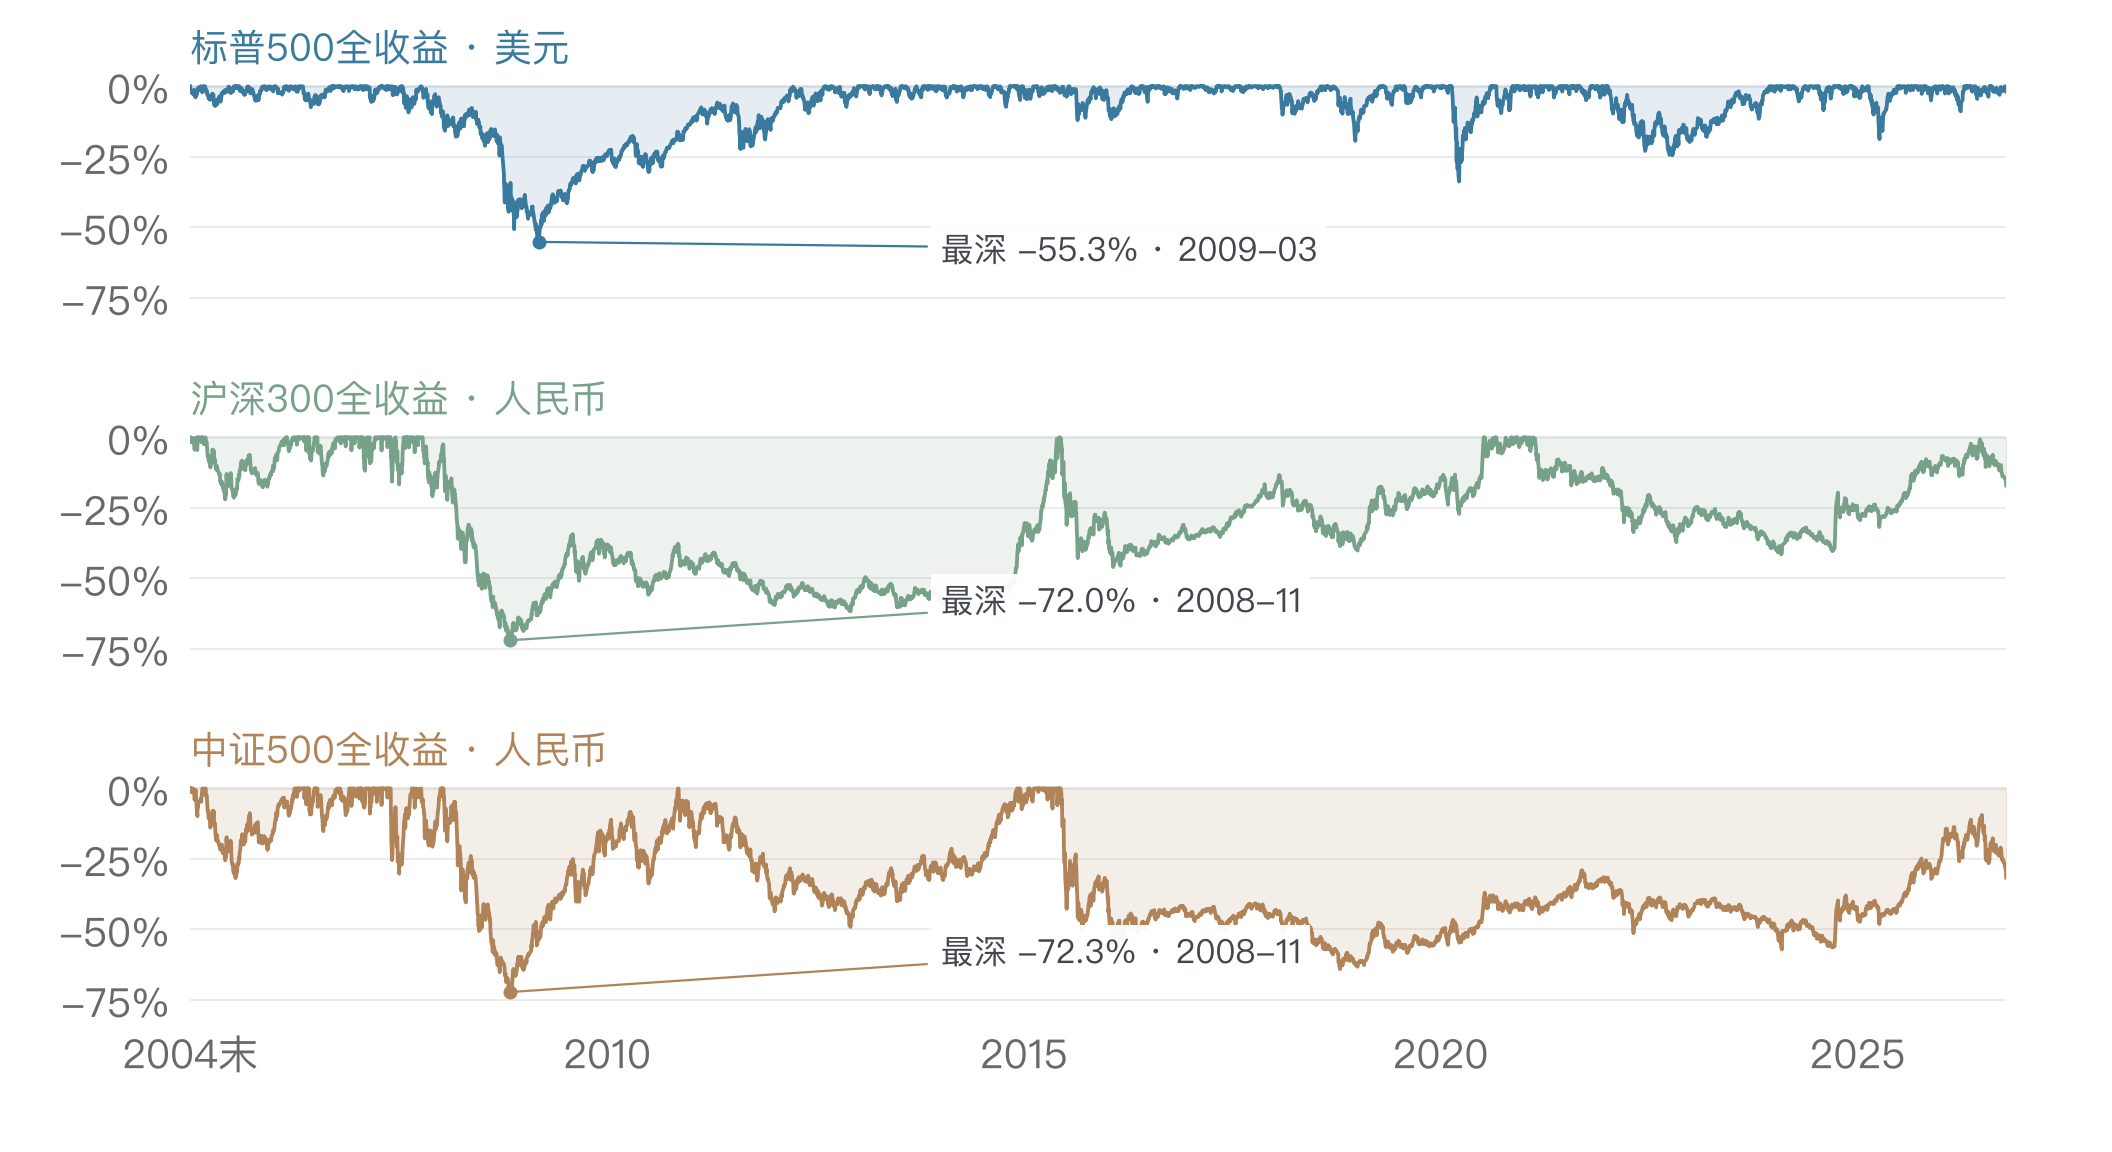
回报之外,更难的是把这条路走完

全收益指数回撤,三行独立展示并标注最深回撤
来源:Invest统一接口;中证指数、Yahoo Finance标普500全收益(^SP500TR)。2004-12-31—2026-10-16共同交易日;取数2026-10-25。各自本币、分红再投,不含汇率。回撤基于共同观测日;可能遗漏单一市场极值。
07 / 64
财富进化论 · 林翔投资结果的拆解

读这张长图,先把三个口径对齐

从哪一天开始?

两项中证指数基日均为2004-12-31;沪深300于2005-04-08发布,中证500于2007-01-15发布。

分红有没有回来?

三条主线都采用全收益口径,假定分红再投资;发布前历史是回溯计算。

比较的是什么?

比较各自本币资产的增长,不是人民币投资者跨境换汇后的净收益。

时间拉长,更容易理解资产的长期价值;但起点、估值与路径依然影响体验。
财富进化论 · 林翔投资结果的拆解

A(阿尔法)· 最稀缺,也最容易被误认

先问基准

大盘、小盘、风格和杠杆,是否已经匹配?

再问成本

扣除全部费用后,还剩下多少超额?

最后问持续性

一次领先,不等于可重复的管理能力。

看起来像 Alpha 的回报,也可能来自另一种 Beta。
来源:Ibbotson、Chen、Zhu(2011),The ABCs of Hedge Funds;本课归纳。
09 / 64
财富进化论 · 林翔02 · 市场与方法

美国市场:长期、扣费后的超额很难

研究图表
来源:SPIVA U.S. Year-End 2025,Report 1a;美国主动大盘股基金,净费后
10 / 64
财富进化论 · 林翔02 · 市场与方法

巴菲特的超额,也要看考察区间

研究图表
2013年股东信 · 原文节选股东信原文第一行股东信原文第二行印刷页18 / PDF第17页 ↗
来源:根据伯克希尔2025年报年度回报复算;单位:年化%;截至2025年末
11 / 64
财富进化论 · 林翔投资结果的拆解

不同市场,获取增强的方式不同

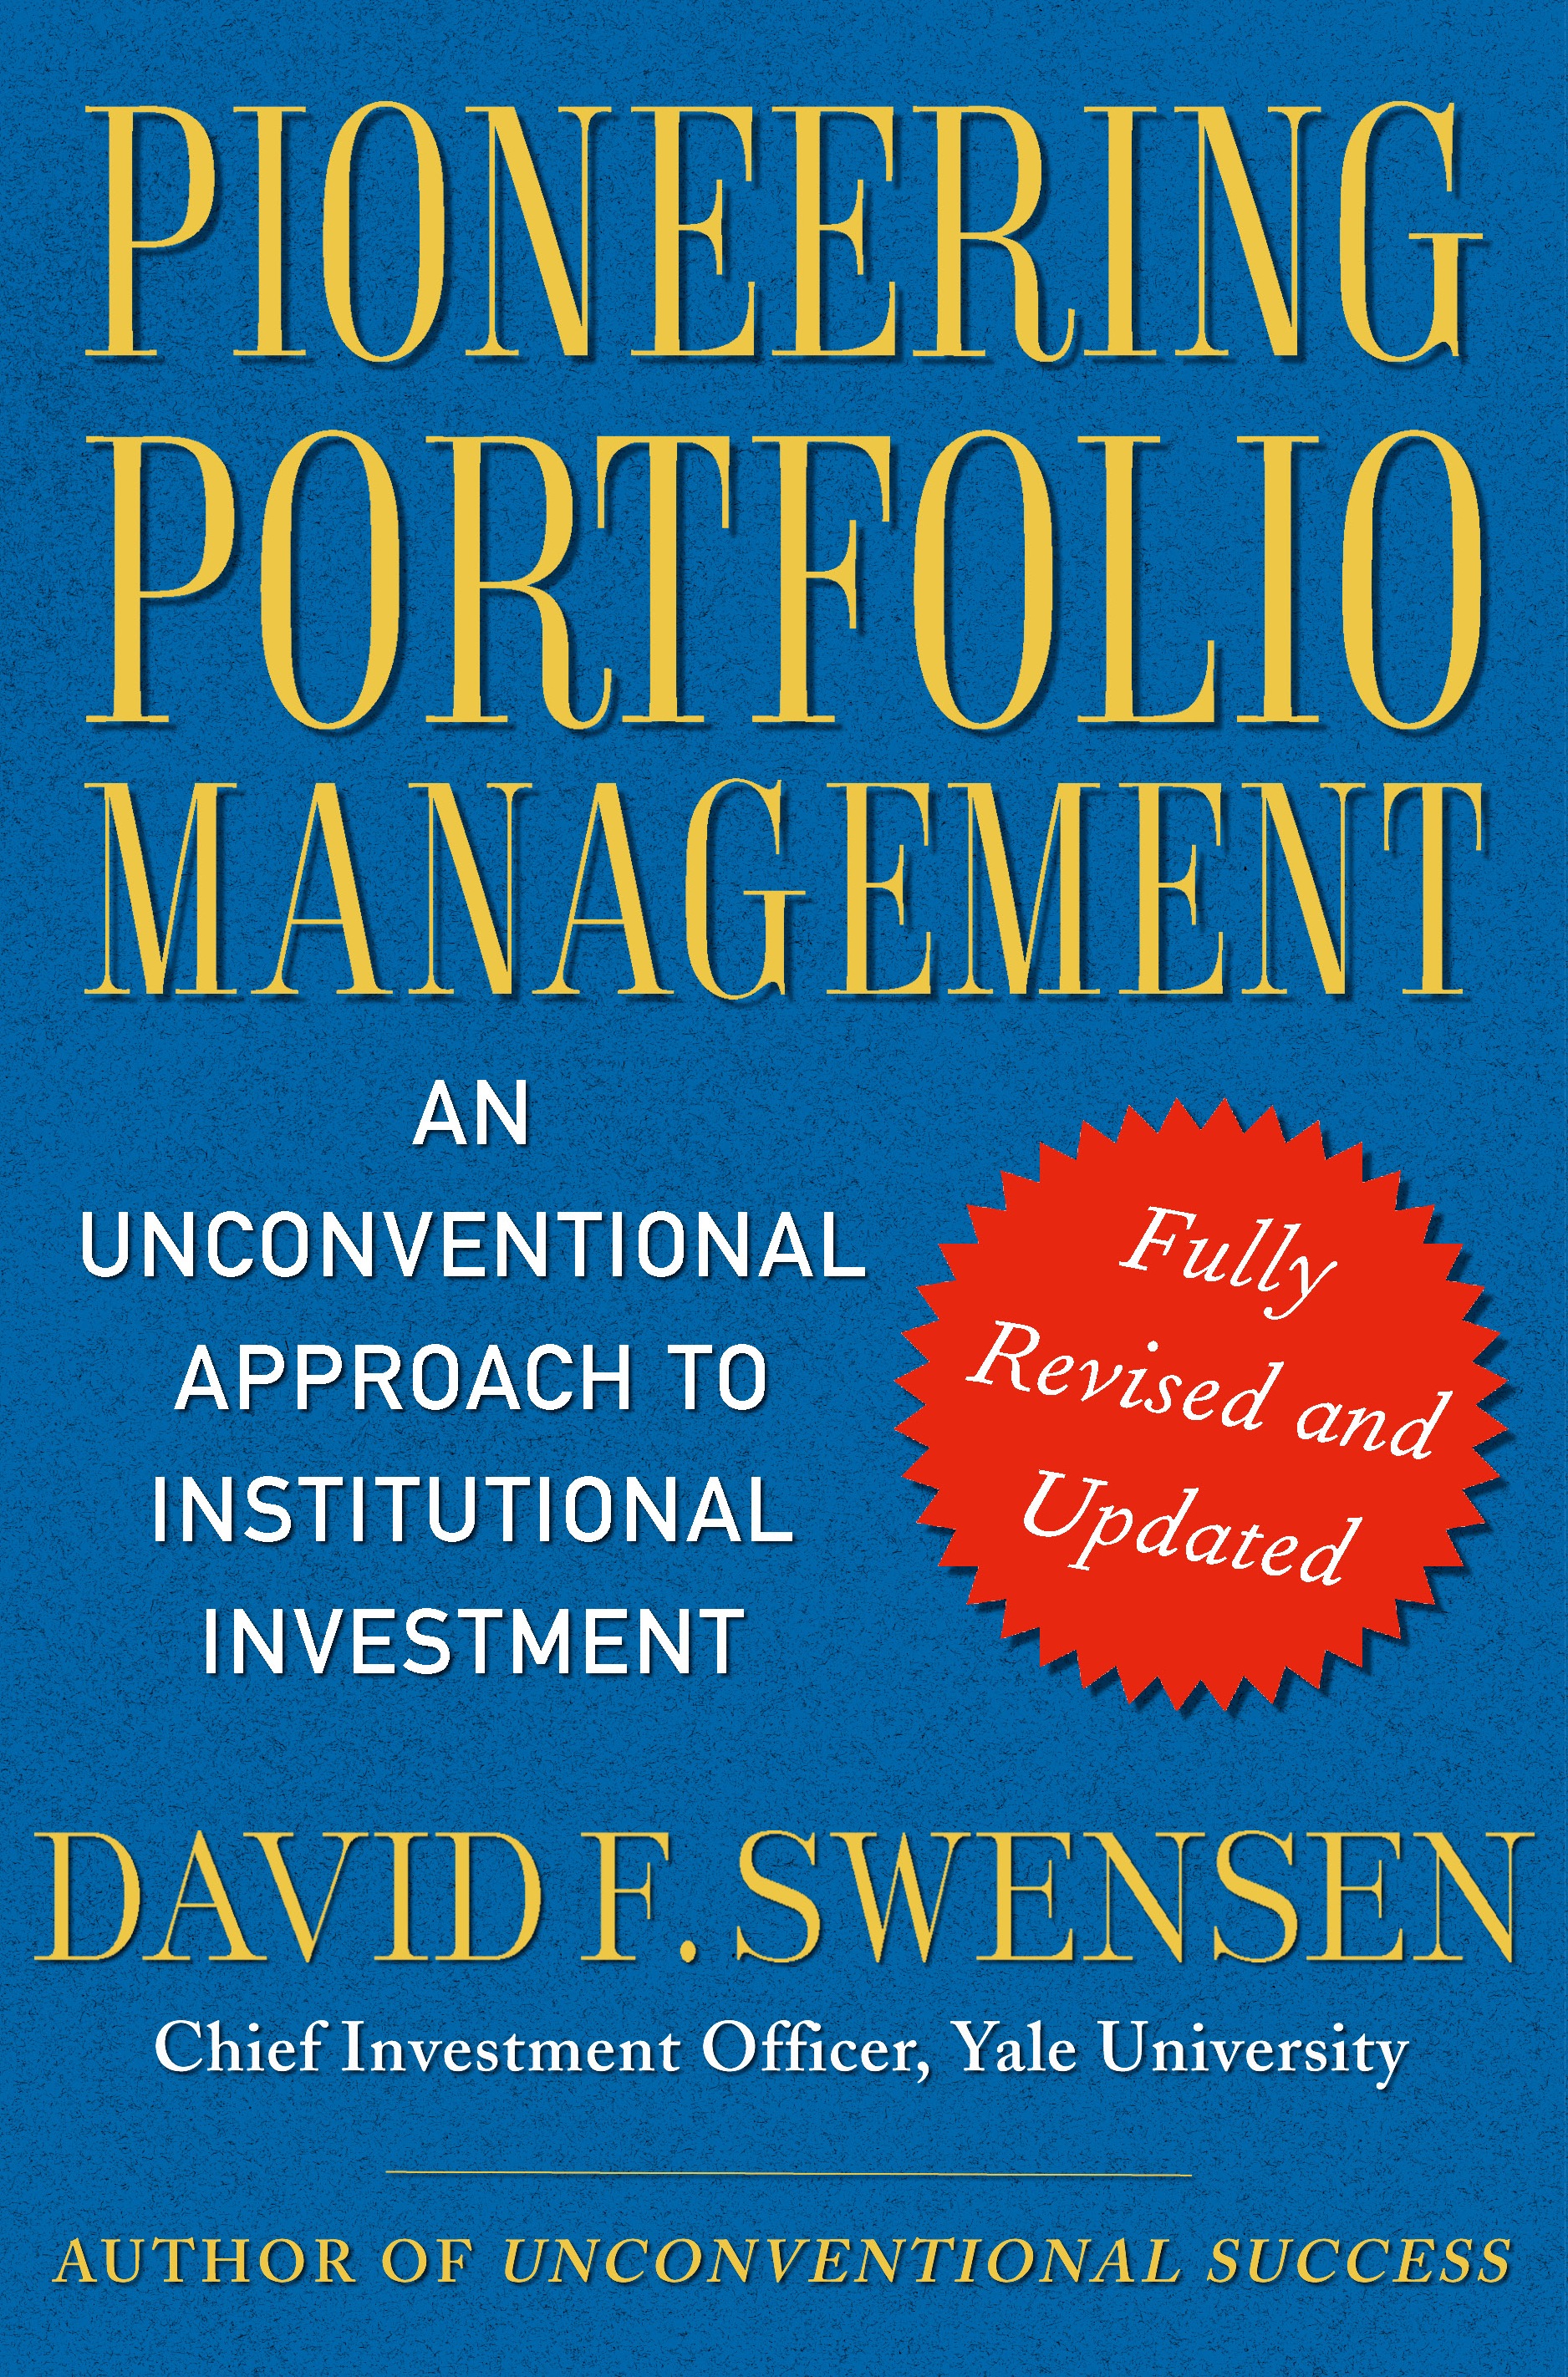
David F. Swensen Pioneering Portfolio Management书封

《机构投资的创新之路》

Pioneering Portfolio Management

讨论机构如何利用研究、组织与长期资本,判断值得主动管理的领域。
David F. Swensen Unconventional Success书封

《非凡的成功》

Unconventional Success

对多数个人投资者,强调分散配置、低费用与少犯错。

斯文森的关键判断:市场有效性 × 自己的能力 × 扣费后的机会。
财富进化论 · 林翔投资结果的拆解

C(成本)· 成本不只在产品说明书的第一行

持有成本

管理、托管、服务及产品层费用。

交易成本

申赎、佣金、买卖价差、冲击与换手。

条件性成本

业绩报酬、税费、融资;按合同与账户计算。

在相同敞口、服务和执行质量下,少付的费用更可控;不等于保证总收益。
来源:晨星2025年峰会成本讨论;本课费用归纳,具体费率以合同和账户为准。
13 / 64
财富进化论 · 林翔投资结果的拆解

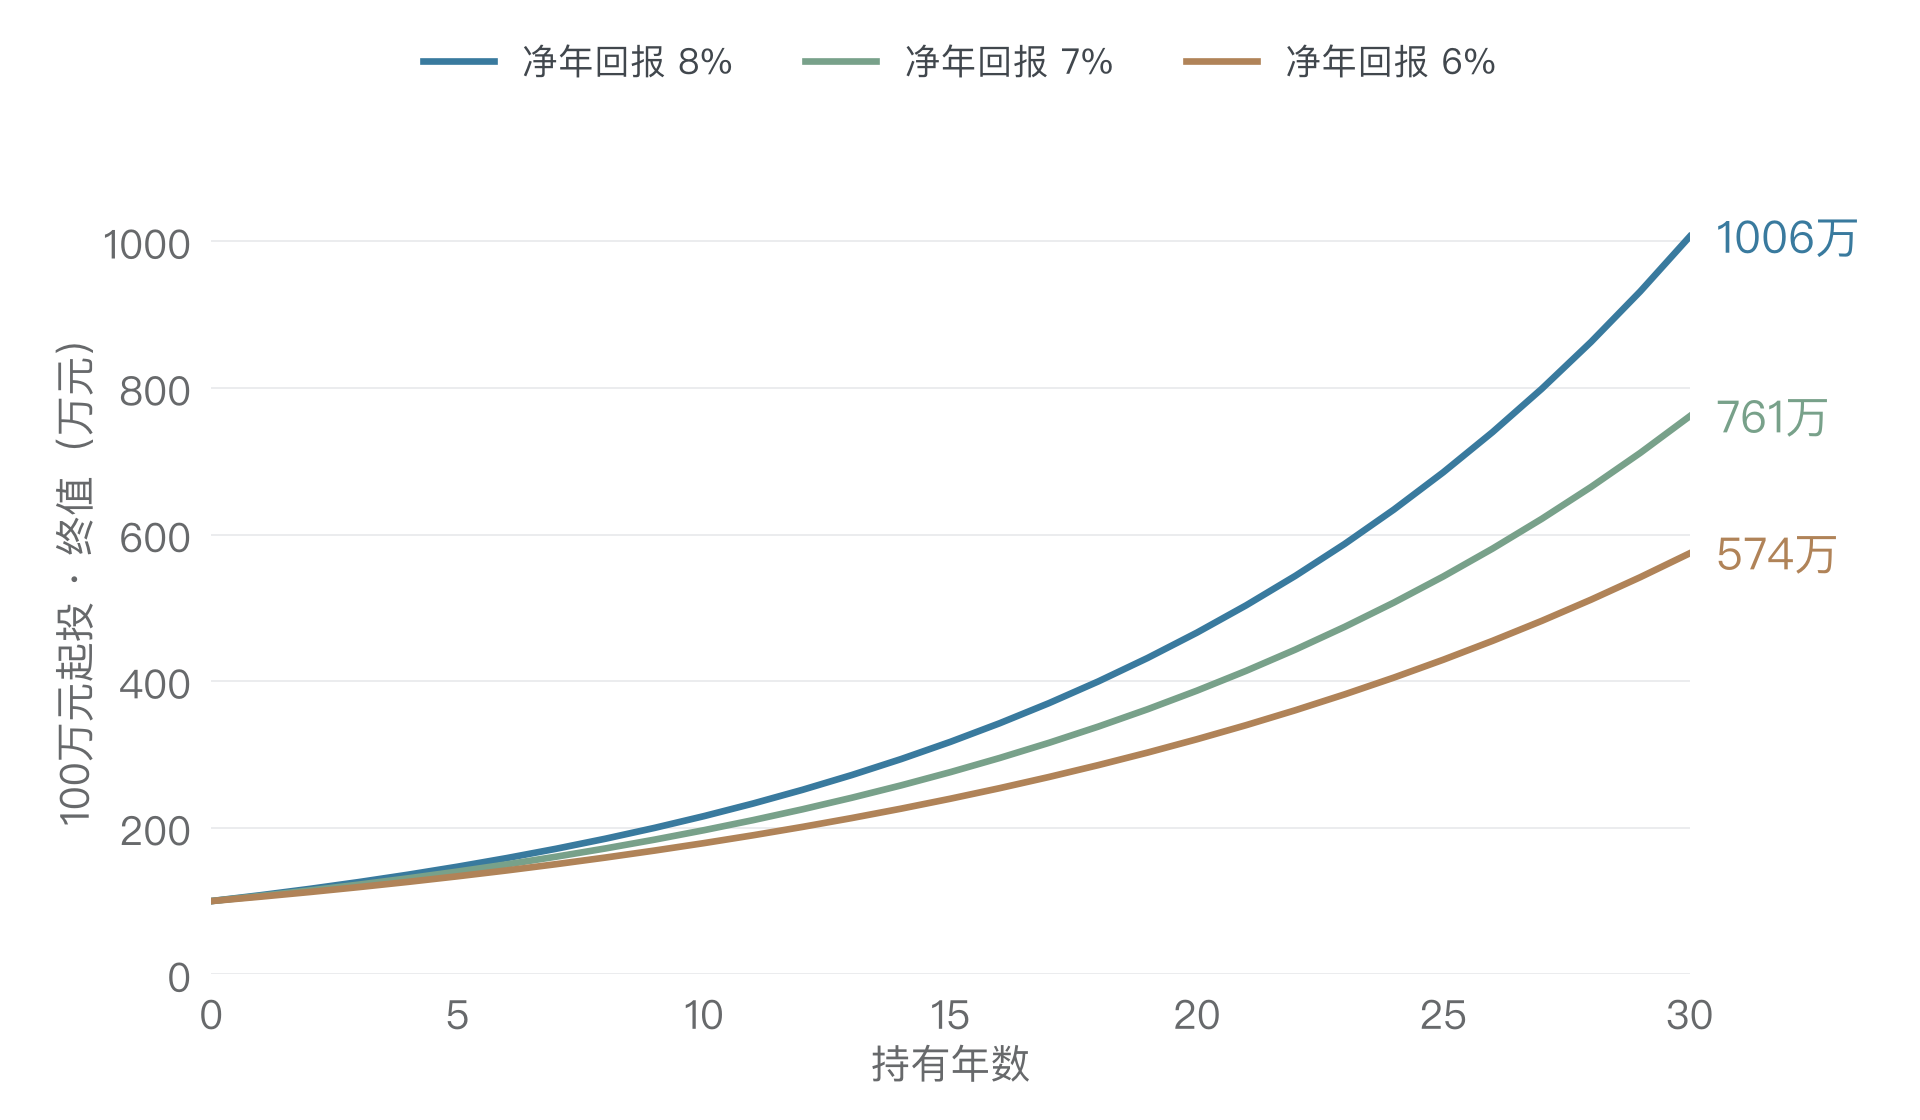
每年少1—2个百分点,30年差多少?

100万元按8%、7%、6%净年回报复利30年
来源:本课测算;100万元×(1+净年回报)^30,固定8%/7%/6%,无追加或提取。终值约1006/761/574万元。非收益预测。
未来数据受多重因素影响,预测数据仅供参考不代表实际
14 / 64
财富进化论 · 林翔投资结果的拆解

本末倒置,往往从忽略 B 和 C 开始

01

先选 B · 贝塔

配置适合自己的市场风险

02

控制 C · 成本

把可以避免的成本降下来

03

再找 A · 阿尔法

有证据、有能力,再争取增强

G 贯穿全程:再好的产品,也需要与自己的行为相匹配。
来源:本课教学框架。
15 / 64
财富进化论 · 林翔投资结果的拆解

G(伽马)· 哪些行为让回报漏掉了?

追涨杀跌

上涨后高估未来,下跌后才发现仓位超过承受能力。

频繁买卖

反复追逐近期赢家,累积成本,并打断原有计划。

处置效应

急于兑现小盈利,却因不愿承认错误而拖着亏损。

过度自信

把顺风当能力,把一个观点当成可以重仓的证据。

行为不是贴一个“非理性”标签,而是找到能事先写进规则的触发点。
财富进化论 · 林翔投资结果的拆解

一份实证:基金赚到的,投资人未必全拿到

8.2%基金总回报 · 年化
7.0%投资人回报 · 年化

差约 1.2 个百分点 / 年

美国基金与ETF样本,2015—2024。
不能把这个均值直接套到每个人或中国市场。
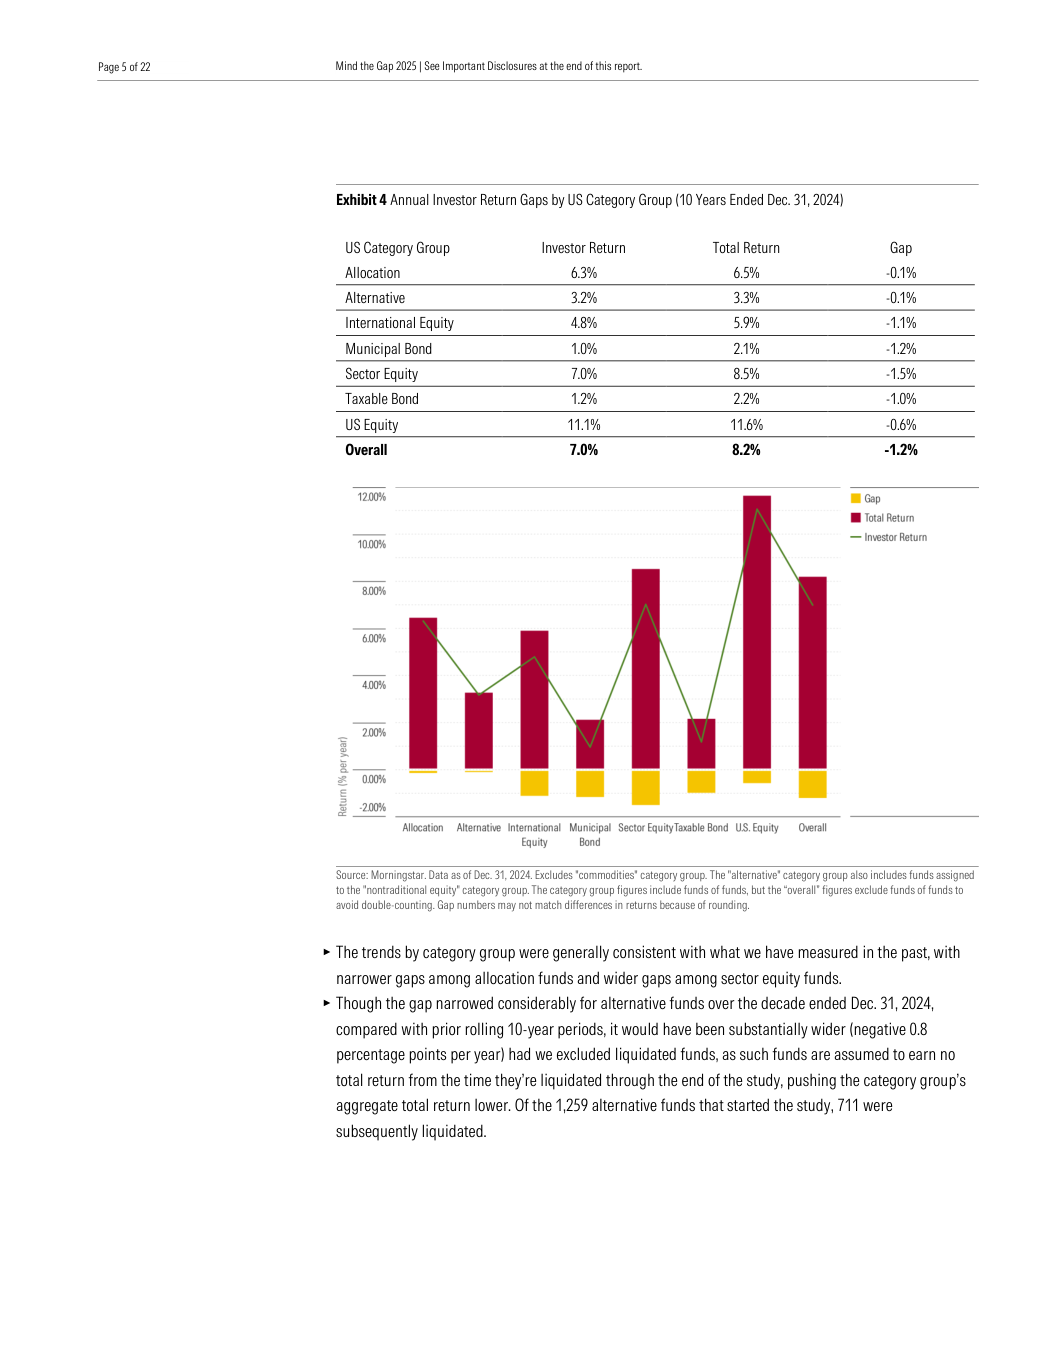
Morningstar Mind the Gap 2025原报告图表
来源:Morningstar Mind the Gap 2025,PDF第5页;资金加权投资者回报与基金总回报比较。
17 / 64
财富进化论 · 林翔投资结果的拆解

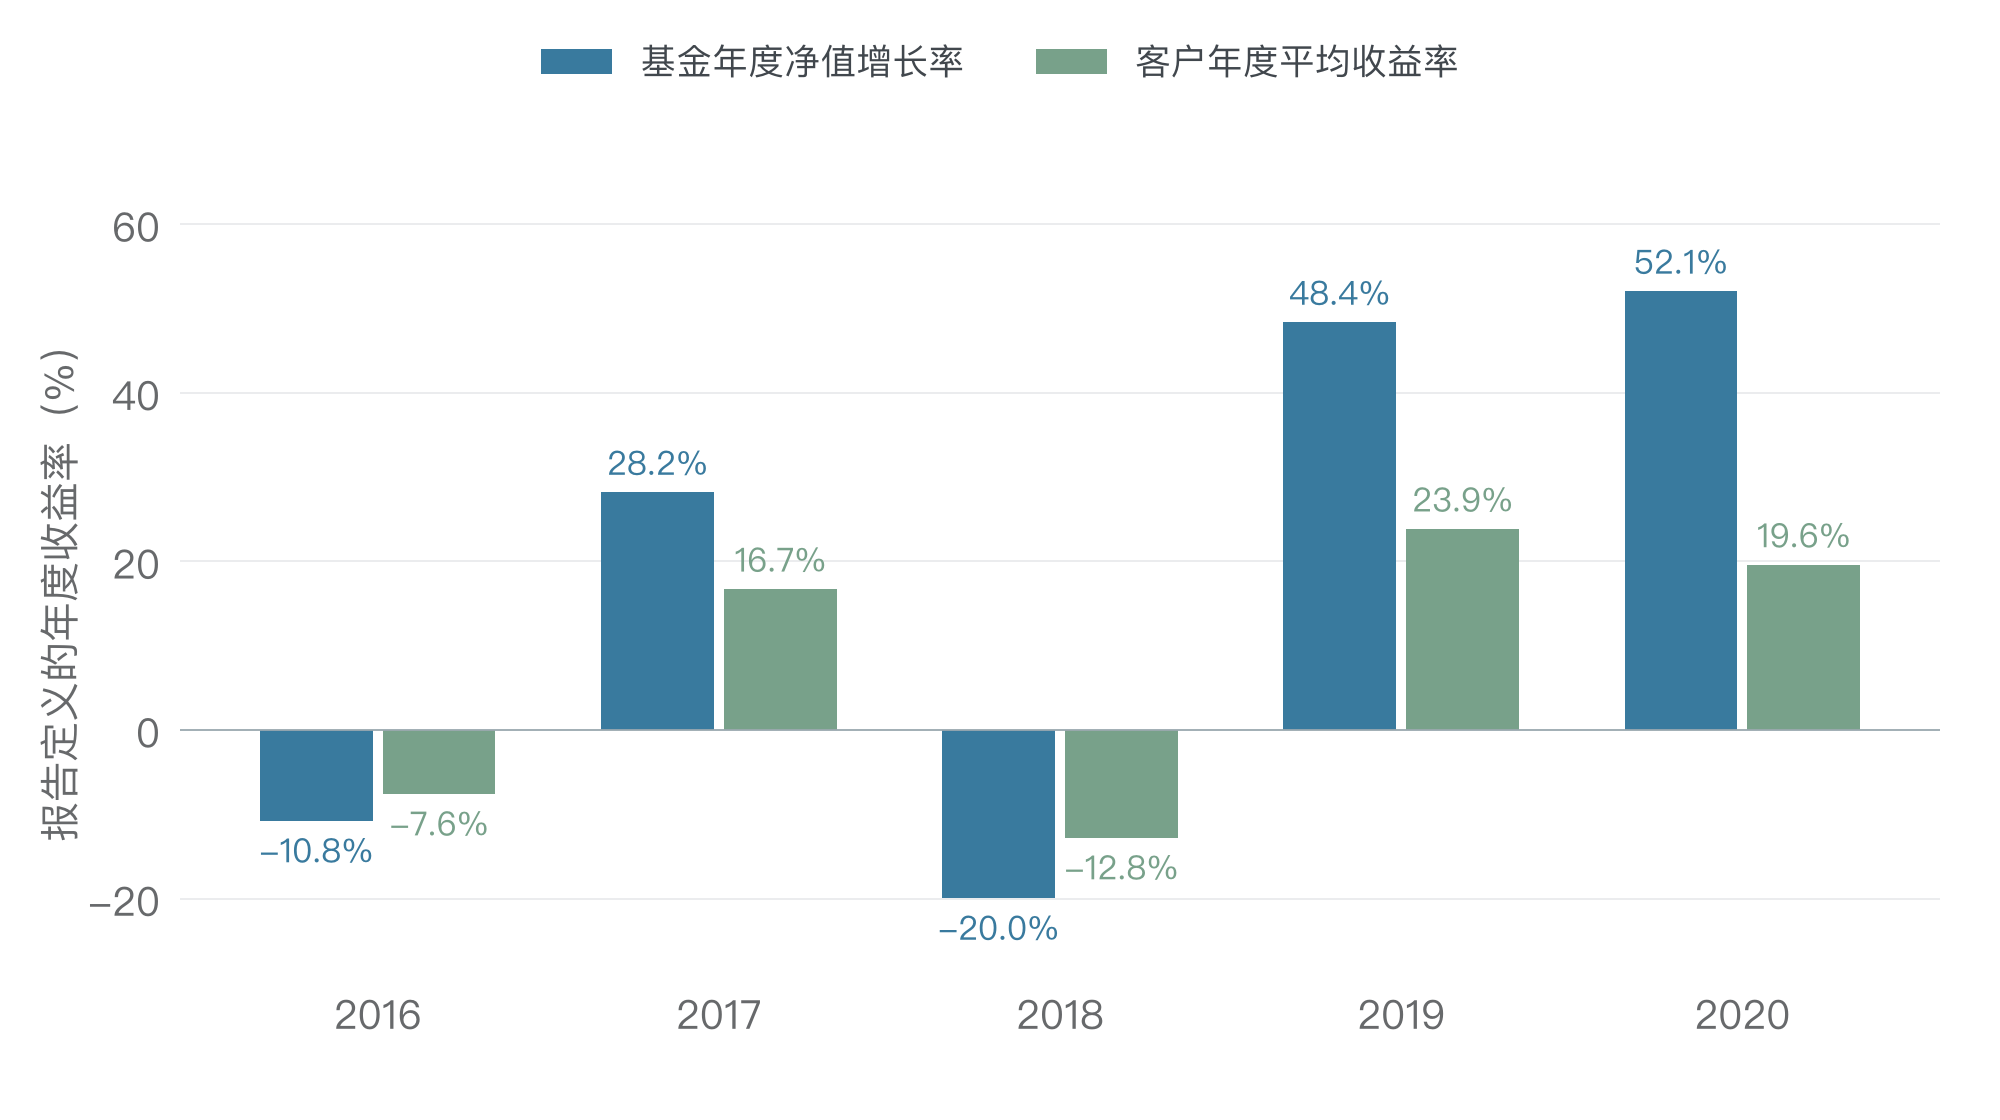
中国也有同样的问题:基金收益与客户结果

中国公募投资者报告2016至2020年度收益比较
来源:景顺长城、富国、交银施罗德与中国证券报《公募权益类基金投资者盈利洞察报告》(2021),图34,印刷35—36页。年度简单平均非年化复合收益;基金与客户统计口径不同。
18 / 64
财富进化论 · 林翔投资结果的拆解

一个转机:让行为与规划创造正贡献

目标与现金流

把近期要用的钱,从长期风险资产中分开。

配置与再平衡

先定比例和触发条件,再执行。

账户与提取规划

结合费用、税务和生活需求安排。

Gamma 的价值是改善目标实现,不应简化成“每年额外赚固定几个点”。
来源:Blanchett & Kaplan(2013),Gamma研究;本课以家庭决策语言概括。
19 / 64
财富进化论 · 林翔投资结果的拆解

芒格的提醒:把重要判断写进检查清单

POOR CHARLIE’S ALMANACK · 《穷查理宝典》

重要的判断,
不能只靠临场想起来。

芒格强调:使用多种主要模型,并借助检查清单,
避免在复杂问题中漏掉关键因素。

据第三章投资原则清单、第五讲相关论述归纳,非逐字引语。
投资清单的作用:让关键约束在情绪最强时,仍然出现在眼前。
来源:Poor Charlie’s Almanack,Stripe Press官方在线版,Chapter 3、Talk Five。本页为教学归纳。
20 / 64
财富进化论 · 林翔投资结果的拆解

认清自己,难在我们常常高估自己

高估抗跌能力

说能承受30%回撤,却没算届时生活、负债和工作会怎样。

高估判断能力

盈利归因于自己,亏损归因于市场;只搜支持自己的证据。

高估执行能力

以为低点一定敢买、计划一定能守,却没有过去行为的证据。

让AI追问“上一次实际怎么做”,比问“我们觉得自己是什么样的人”更有用。
来源:本课投资者访谈与行为自查设计;例子用于反思,不是心理诊断。
21 / 64
财富进化论 · 林翔投资结果的拆解

怎样把 G 变成自己的纪律?

先认识自己

期限、用钱安排、能承受的亏损,以及过去犯过的错。

写成不为清单

不借短钱投资;不因贴水深而加杠杆;不临时改基准。

设置检查时间

按约定复盘;必要调整先写理由,再决定。

清醒时定规则,情绪里守边界。
来源:本课教学框架。
22 / 64
财富进化论 · 林翔投资结果的拆解

AI实践:从完整访谈,生成自己的投资者一页纸

1处境与约束
2本金与时间
3信条与心态
4行为与盲点
5买什么/绝不买
6目标与状态
7压力测试

先用真实经历作答

一轮只问一个问题;允许AI追问矛盾和反面证据。

最后形成纪律

资金用途、风险边界、负面清单、复盘与冷静期。

下载原文 TXT完整原文亦收录于第57—62页
本课网址 · learn.charlespai.com/wealth/03/可收藏本页,随时打开或下载完整提示词。
来源:AI投资全景系统课程原始七阶段投资者访谈提示词(完整保留)。课堂约3分钟演示,完整访谈课后完成;AI不是正式适当性测评。
23 / 64
财富进化论 · 林翔股指期货在资产配置中的作用

从收益框架,走向资产配置工具

B + A - C ± G

把回报的来源,
变成可以理解、比较和执行的组合。

接下来,用股指期货滚动持有作一个完整案例:
市场敞口如何获得,增强从哪里来,成本与纪律怎样落实。

来源:本课教学框架。基差机会属于工具与市场结构贡献,不等同于基金经理的选股Alpha。
24 / 64
财富进化论 · 林翔期货基础 · 认识工具

什么是股指期货?先把这份合约看明白

先认识工具

期货是一份
有到期日的标准化合约

交易所统一约定标的、数量和到期规则,
买卖双方在市场上交易合约价格。

股指期货,以股票指数为标的,
通过现金结算来计算双方盈亏。
01

现在开仓

按市场价格买入或卖出合约,交纳保证金。

02

持有期间

逐日结算盈亏,核对保证金;到期前可平仓。

03

到期了结

未平仓合约按交割结算价现金交割,
不需要接收一篮子股票。

保证金是履约担保,不是风险金额的上限。
来源:证监会深圳监管局《股指期货基础知识》第1、3、6问;中金所IC合约。仅引用产品与结算机制,不引用历史保证金比例。
25 / 64
财富进化论 · 林翔期货基础 · 统一口径

基差、升水、贴水:都是在比较两个价格

同一时点、同一标的,期货价格与现货价格之间的差,就是我们要观察的基差。

期货升水、平水与贴水以现货7500点为共同参照,期货7700为升水、7500为平水、7300为贴水;本课价差口径为期货减现货。期货升水现货 7500期货 7700F − S = +200 点期货比现货贵平水现货 7500期货 7500F − S = 0 点两者价格相同期货贴水现货 7500期货 7300F − S = −200 点期货比现货便宜
本课统一:基差=F − S=期货价 − 现货指数贴水为负,升水为正;部分教材用 S − F,读图先看口径。
来源:证监会湖北监管局《基差在套期保值中的应用》;本课为与既有研究一致统一采用F−S(原文采用S−F)。7500/7700/7300均为教学假设,非实时行情。
未来数据受多重因素影响,预测数据仅供参考不代表实际
26 / 64
财富进化论 · 林翔期货基础 · 收敛与盈亏

到期为什么会收敛?因为最终按同一基准结算

到期现金交割,给价格一个共同的结算基准。交割结算价取最后交易日标的指数最后两小时的算术平均价;不是当天最后一笔指数报价。

同样从现货7500点、IC期货7300点出发:两种结果,贴水都收敛。

贴水收敛与指数涨跌是两回事两组假设都从现货7500、期货7300开始:指数不变时结算到7500,多头赚200点;指数下跌时结算到6500,多头亏800点。情景一 · 指数大致不变6500700075007500开仓到期结算一手IC累计盈亏:+200 点 = +4万元情景二 · 指数明显下跌6500700075006500开仓到期结算一手IC累计盈亏:−800 点 = −16万元指数(末点对应交割结算基准)期货(末点表示结算到该基准)
收敛的是价差,不是亏损;到期前,贴水仍可能扩大。
来源:中金所《中证500股指期货合约交易细则》及IC合约。本课假设路径:初始S=7500/F=7300;一手IC持有至交割,200元/点,未计成本/资金收益/分红;非历史回测。曲线末点是交割结算值,不是最后成交价。
未来数据受多重因素影响,预测数据仅供参考不代表实际
27 / 64
财富进化论 · 林翔02 · 市场与方法

三类增强,赚的不是同一种钱

方式主要研究什么核心约束
主观价值投资企业价值、估值与组合经理能力、风格和持有期
量化指数增强信号、组合与交易执行拥挤、容量和模型失效
股指期货替代基差、分红、现金和展期保证金、现金流和执行

期货滚贴水可构成规则化的合成指数增强策略;它不等同于量化选股基金。

来源:本课对策略收益机制的分类;工具替代不等于管理人能力相同
28 / 64
财富进化论 · 林翔策略怎样运转

以IC为例:一手合约,究竟代表多少钱?

教学假设:中证500现货7500点,IC合约7300点,完整配置资本150万元。

要分清的数字计算意味着什么
合约乘数每点200元每涨跌1点,一手盈亏200元
期货合约名义金额7300 × 200=146万元不是只承担保证金金额的风险
现货等价敞口7500 × 200=150万元约等于完整资本的1倍
假设保证金比例15%146万 × 15%=21.9万元实际比例以账户当时要求为准
先把一手背后的风险金额算清楚,再决定开几手。
来源:中金所IC合约乘数200元/点;价格、150万元资本和15%保证金均为教学假设,不是实时行情或现行统一保证金标准。
未来数据受多重因素影响,预测数据仅供参考不代表实际
29 / 64
财富进化论 · 林翔资本与收益拆解

150万元如何分工:保证金、储备与增强

21.9万初始保证金
23.1万即时现金储备
105万 · 70%假设另配资金增强组合

30%保持可调用

45万元含保证金与额外储备;浮亏与保证金上调都可能消耗它。

按规则移仓

到期前平旧、开新;同时核对点位、敞口、保证金和交易成本。

70%不是通用答案

赎回时间必须匹配追保需要;低波动产品也不能当成随时可用现金。

完整资本150万,权益敞口约150万;额外配置的105万仍会带来新的风险。
来源:本课假设,21.9+23.1+105=150万元。70%仅用于本课情景比较,非适合所有家庭的仓位建议。
未来数据受多重因素影响,预测数据仅供参考不代表实际
30 / 64
财富进化论 · 林翔资本与收益拆解

把收益拆开:它更像一套指数增强组合

指数价格变动主要风险来源
+
基差变化贡献收敛、展期与路径
+
资金管理收益也可能亏损
-
全部成本交易、冲击与外层费用
与全收益指数比较时,要先扣除“现货本来就有的分红”,不能重复算作增强。

这是经济来源拆解;长期累计回报还受复利、仓位和资金进出影响,不能直接相加。

来源:Invest滚动持有模拟口径;本课机制归纳。自行交易不收基金管理费,但不等于零费用或无风险Alpha。
31 / 64
财富进化论 · 林翔03 · 股指期货与配置

贴水从哪里来?先分清三层原因

01

持有成本与分红

理论价格大致等于现货加融资成本、减去到期前预计分红。

02

对冲需求与承接资金

空头套保需求和多头资金的供需变化,会影响实际价格相对理论价的偏离。

03

套利约束与短期冲击

融券、融资、交易约束和流动性会影响价差修复;情绪与规则变化也会改变基差。

价格贴水包含分红因素。全部贴水都叫“超额收益”,会高估吸引力。
来源:CME Calculating Fair Value;本课基于原专题作机制归纳,未估计各因素的贡献比例
32 / 64
财富进化论 · 林翔03 · 股指期货与配置

中证500:贴水在不同年份差异很大

研究图表
来源:Invest;Tushare Pro 具体合约与现货日收盘;30天插值统计;截至2026-10-19
33 / 64
财富进化论 · 林翔03 · 股指期货与配置

中证1000:同样要区分贴水与净增强

研究图表
来源:Invest;Tushare Pro;IM自2022-07-22,截至2026-10-19;30天插值年化价格贴水
34 / 64
财富进化论 · 林翔贴水的历史与差异

IC 与 IM:更深的贴水,不等于更好的配置

30天年化价格贴水中位数IC · 中证500IM · 中证1000
20232.1%3.4%
20246.3%10.8%
202511.9%15.0%
2026截至10/199.6%10.1%
先比较想要的 Beta,再比较贴水;IM 的小盘风险与持有体验也不同。
来源:Invest固定移仓研究;Tushare具体合约、中证全收益;截至2026-10-19,取数2026-10-20。1倍现货敞口,单边1.5bp,期前7自然日移仓。表内是价格贴水,含分红影响、未扣费,不是可实现净增强。
35 / 64
财富进化论 · 林翔贴水的历史与差异

同一个窗口,增强与风险一起比较

2022-07-22—2026-10-19IC / 中证500IM / 中证1000
策略年化回报8.3%7.9%
全收益基准年化3.5%-0.03%
年化回报差4.9%7.9%
策略最大回撤-31.0%-39.7%
超额只是比较的一面;对应指数、回撤与资金约束同样重要。
来源:Invest固定移仓研究;Tushare具体合约、中证全收益;截至2026-10-19,取数2026-10-20。1倍现货敞口,单边1.5bp,期前7自然日移仓。共同窗口,现金净利息0;为年化回报差,不是风险调整Alpha。
36 / 64
财富进化论 · 林翔长期持有的检验

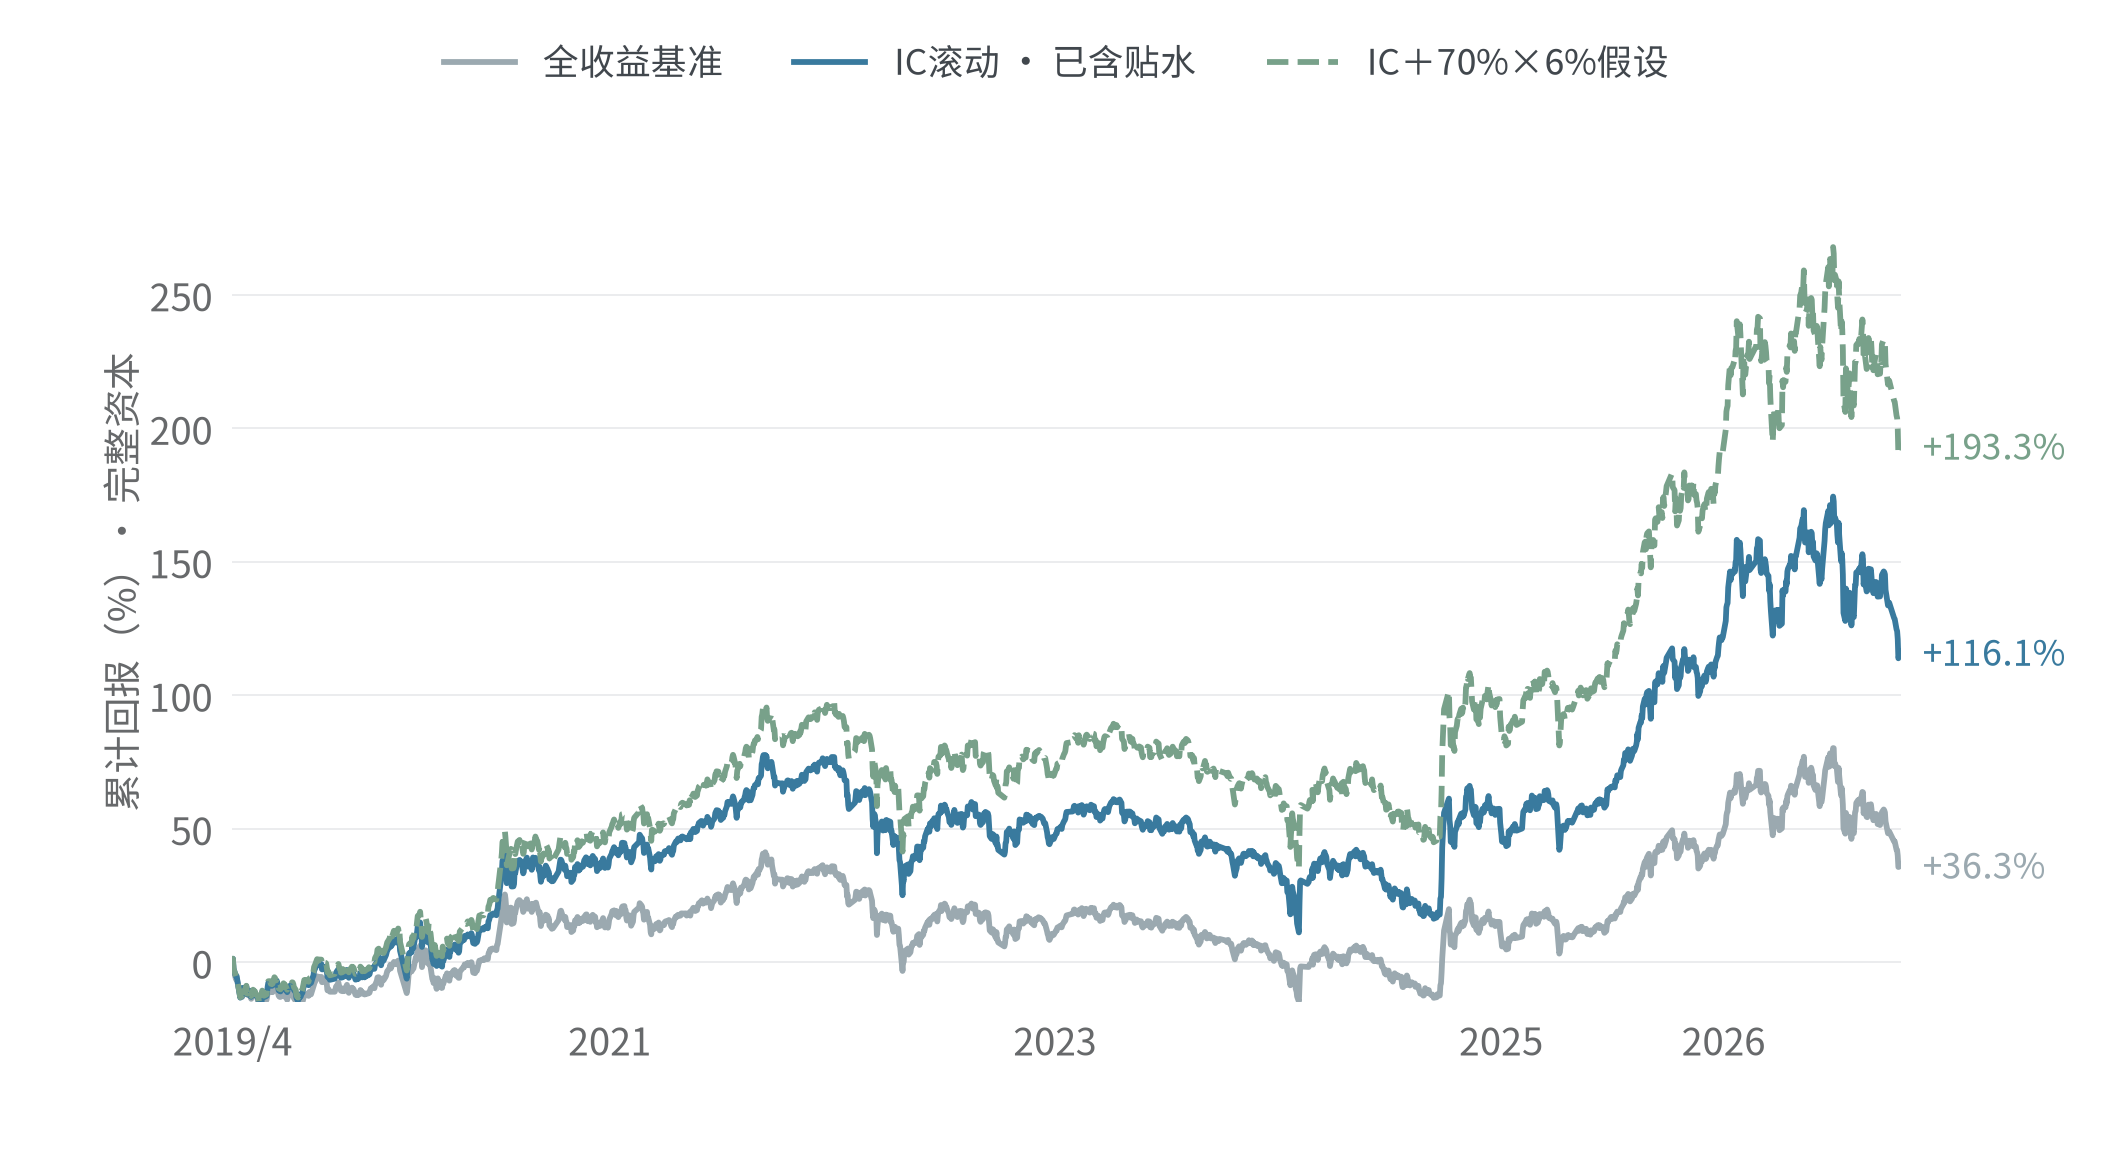
长期持有:把贴水与资金增强分层看清楚

2019年4月23日起,全收益、已含贴水的纯IC、70%乘6%假设三条路径
来源:Invest固定移仓研究;Tushare具体合约、中证全收益;截至2026-10-19,取数2026-10-20。1倍现货敞口,单边1.5bp,期前7自然日移仓。2019-04-23起,固定近月移仓,不择最深贴水。70%资本假设净年化6%、逐日平滑计息及再平衡;非真实套利基金净值,未模拟追保、赎回延迟和资金组合亏损。允许小数合约,非实盘。
未来数据受多重因素影响,预测数据仅供参考不代表实际
37 / 64
财富进化论 · 林翔高点入场压力案例

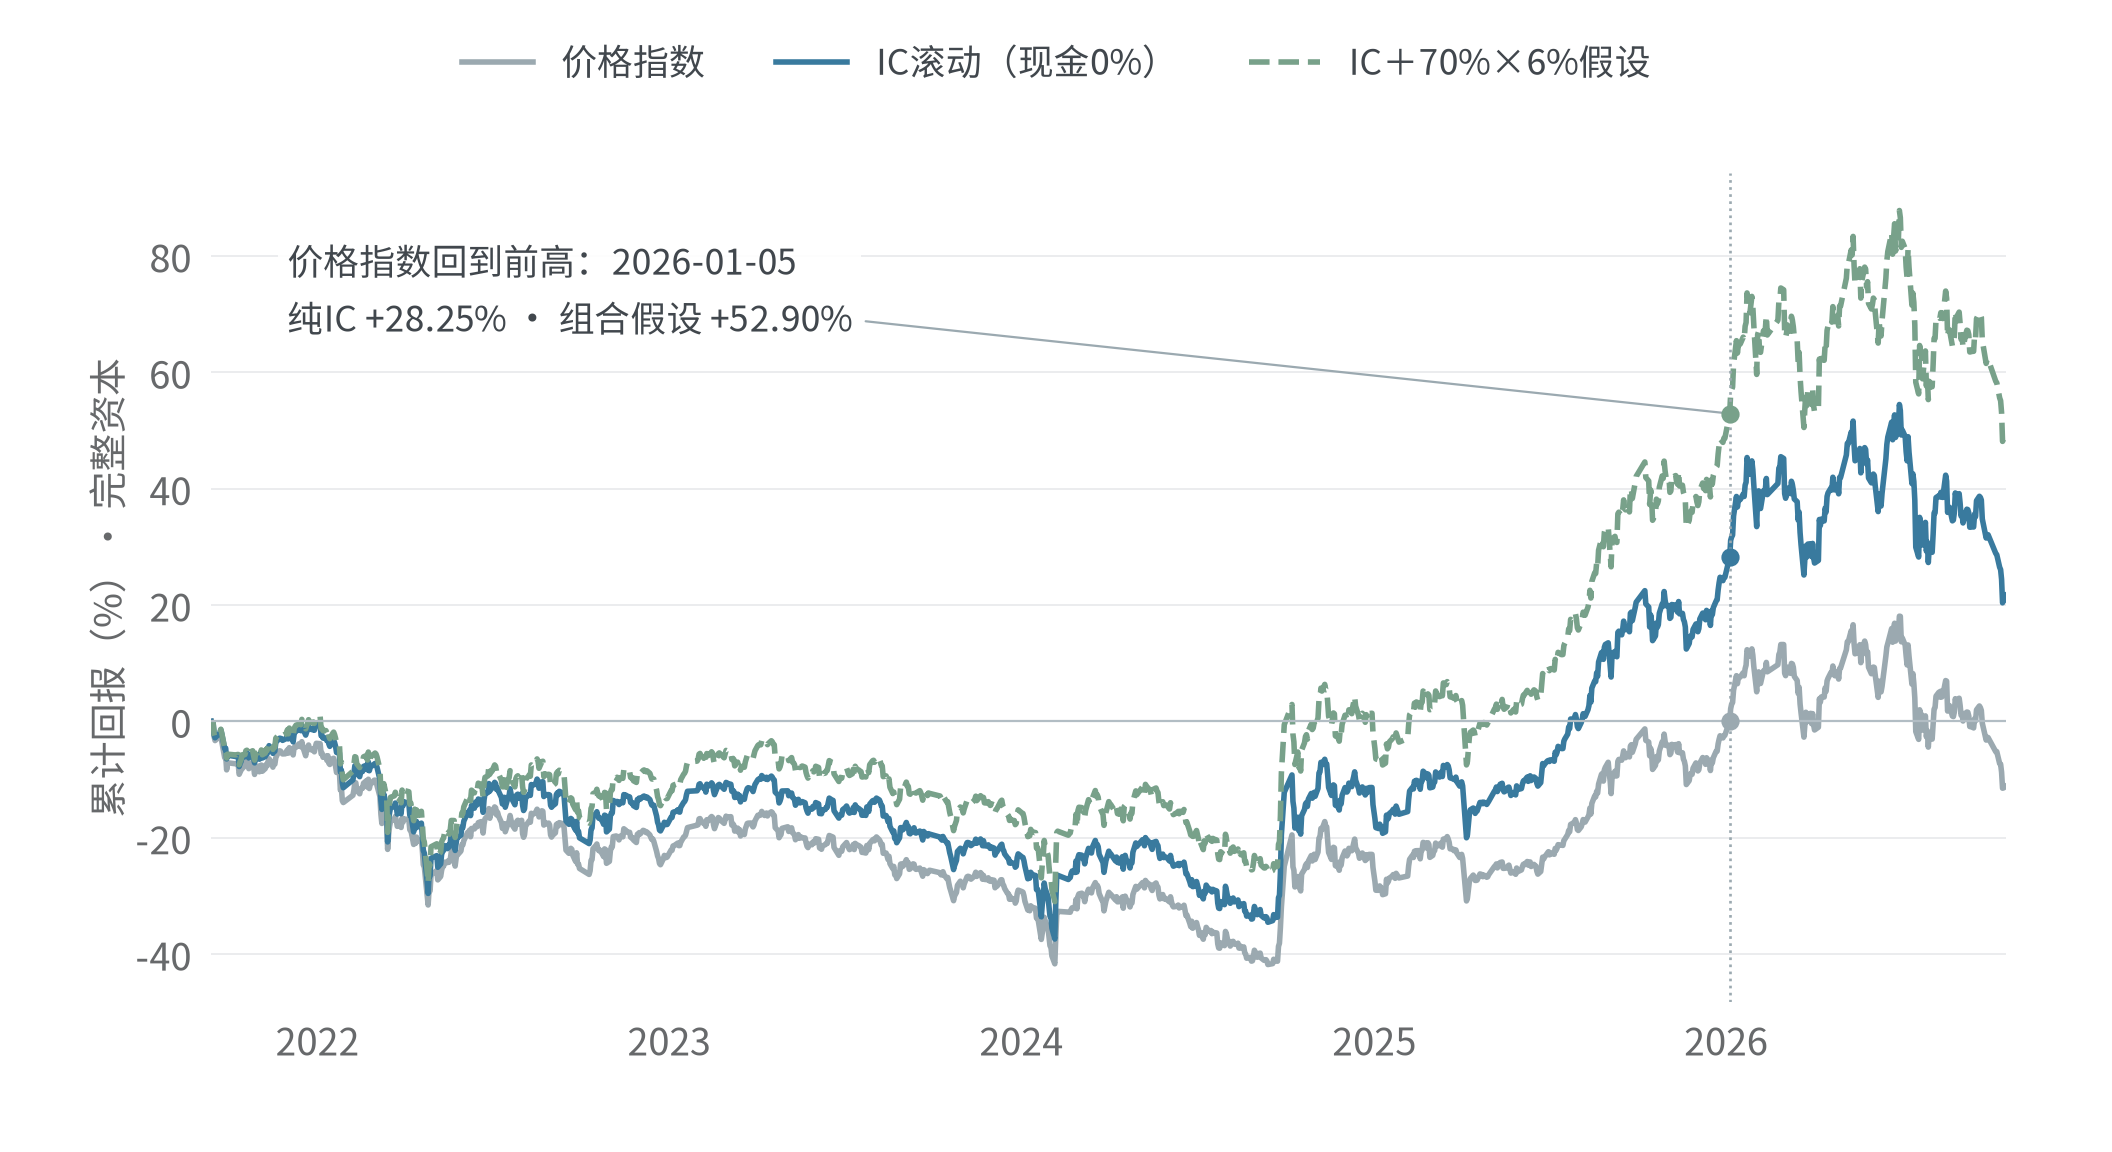
回到前高那一天,贴水与资金增强留下多少?

2021高点入场与2026年1月5日重返前高的累计回报标注
来源:Invest固定移仓研究;Tushare具体合约、中证全收益;截至2026-10-19,取数2026-10-20。1倍现货敞口,单边1.5bp,期前7自然日移仓。起点:2021-09-13,中证500最高收盘7648.7481;价格指数2026-01-05收盘7651.1981。70%资本假设净年化6%、逐日平滑计息及再平衡;非真实套利基金净值,未模拟追保、赎回延迟和资金组合亏损。
未来数据受多重因素影响,预测数据仅供参考不代表实际
38 / 64
财富进化论 · 林翔高点入场压力案例

回到本金:历史路径与假设情景各用了多久?

2021-09-13入场的路径深跌后首次回本日最大回撤
价格指数2026-01-05-41.8%
全收益指数2025-09-12-39.6%
IC滚动(现金0%)2025-07-24-37.4%
IC+70%资金×6%假设2024-10-08-31.5%
“回本”是2024年深跌后首次越过本金线,之后仍可能再次亏损。
来源:Invest固定移仓研究;Tushare具体合约、中证全收益;截至2026-10-19,取数2026-10-20。1倍现货敞口,单边1.5bp,期前7自然日移仓。70%资本假设净年化6%、逐日平滑计息及再平衡;非真实套利基金净值,未模拟追保、赎回延迟和资金组合亏损。各路径以2024年内最低净值后的首次≥1定义回本。
未来数据受多重因素影响,预测数据仅供参考不代表实际
39 / 64
财富进化论 · 林翔高点入场压力案例

当指数回到前高,组合累计赚了多少?

2021-09-13 → 2026-01-05 · 中证500价格指数在深跌后首次重回原高点

同一时间终点累计回报
价格指数0.03%
全收益指数7.4%
IC滚动(现金0%)28.2%
IC+70%资金×6%假设52.9%
含分红的指数同期也有回报;比较增强时,要把这部分先算给基准。
来源:Invest固定移仓研究;Tushare具体合约、中证全收益;截至2026-10-19,取数2026-10-20。1倍现货敞口,单边1.5bp,期前7自然日移仓。70%资本假设净年化6%、逐日平滑计息及再平衡;非真实套利基金净值,未模拟追保、赎回延迟和资金组合亏损。这里只比较同一历史时点,不能外推。
未来数据受多重因素影响,预测数据仅供参考不代表实际
40 / 64
财富进化论 · 林翔把费用放到同一张表

同样留下净增强,“2+20”要先赚多少?

希望留下的净超额2%管理费+20%超额提成教学情景
2%4.5%较低增强
4%7.0%IC示例
6%9.5%IC / IM示例
8%12.0%IM示例
10%14.5%更高目标
收费前超额 = 2% + 目标净超额 ÷ 80%
来源:本课简化测算。按扣2%管理费后的正超额提20%;不计其他费用、高水位与计提时点。各目标仅为假设,不是IC/IM可得收益;实际按合同。
未来数据受多重因素影响,预测数据仅供参考不代表实际
41 / 64
财富进化论 · 林翔客观看待定位与风险

先把定位说清楚:这仍是一笔权益配置

配置属性

主要持有中证500或1000的市场风险,可理解为一种指数增强组合。

增强方式

来自基差与资金管理;不保证每期跑赢全收益指数。

风险边界

市场大跌仍会亏损;杠杆和资金错配会进一步改变风险。

贴水是长期持有的增厚,不是加杠杆的理由。
来源:本课机制拆解与Invest历史模拟。自行执行不收基金管理费,不等于零成本。
42 / 64
财富进化论 · 林翔03 · 股指期货与配置

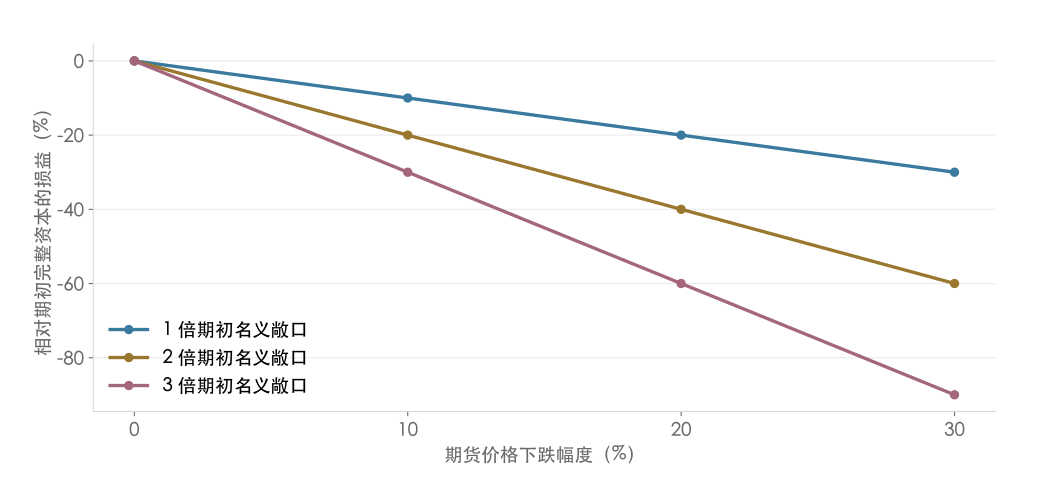
为了多拿贴水加杠杆,改变了策略本身

研究图表
来源:本课假设参数与公式测算;非市场实测数据、非收益预测
未来数据受多重因素影响,预测数据仅供参考不代表实际
43 / 64
财富进化论 · 林翔策略的风险边界

30%流动资金,也不是无限的安全垫

沿用150万元、一手IC、初始合约7300点、保证金15%的教学假设。

压力变化计算结果
合约从7300跌到5800点一手浮亏1500×200=30万元
原45万可调用资金扣除浮亏仅剩15万元
新合约名义金额116万 × 15%仍需17.4万元保证金,至少再调入2.4万元
若另配的70%资金同时亏10%还会增加约7个百分点的组合损失
能否及时调钱,比平滑测算中的6%收益更重要。
来源:本课压力测算;未计费用、保证金上调、连续跳空与再平衡。6%不是无风险利息,须核验具体套利组合的真实净值和流动性。
未来数据受多重因素影响,预测数据仅供参考不代表实际
44 / 64
财富进化论 · 林翔03 · 股指期货与配置

除了杠杆,还要防哪些风险?

风险容易忽略的情况事先需要安排
市场与风格为了更深贴水,转向不适合自己的小盘暴露先定指数与组合风险预算
基差与移仓持有中贴水扩大;下一轮升水或价差变差检查期限结构及工具替换条件
现金流与强平有资产但钱不能及时到账;保证金标准上调保留可划转缓冲,做联合压力测试
现金资产叠加债券、套利或其他基金也会回撤、延迟赎回穿透信用、久期、杠杆与共同风险
执行与操作整手偏差、涨跌停、滑点、到期遗漏、划转中断交易与移仓清单,备用资金与应急安排

历史提醒:2023年IC模拟回报比全收益基准约低0.25个百分点;有价格贴水,不保证净增强。

来源:证监会风险教育;Invest固定移仓模拟(截至2026-10-19);本课风险检查
45 / 64
财富进化论 · 林翔机会变化时的应对

贴水收窄了,应该怎么处理?

01

重新算净收益

把预期分红、资金收益、交易成本与持有约束放在一起。

02

比较替代工具

在相同指数敞口下,比较继续滚期货与换回ETF的净成本。

03

按规则转换

优势不足时减用或停用策略;转换时保持目标敞口与现金安排。

工具可以换,配置的目标不要被报价牵着走。
来源:林翔《分享—股指期货贴水策略》(2025-11-12)风险部分;本课将退出判断修订为同等敞口的净成本比较,不设单一贴水阈值。
46 / 64
财富进化论 · 林翔03 · 股指期货与配置

除了滚贴水,股指期货还可以怎样服务家庭配置?

01

指数仓位替代

已有持有意愿和资金支持时,用期货多头实现部分指数敞口。

02

执行再平衡

在明确的目标仓位内,衔接资产调整与到账时差。

03

产品换挡期保持敞口

旧产品实际退出后、替代产品建仓前,按需要临时接续市场暴露。

三种用途都服从配置目标。保持敞口意味着上涨和下跌都继续承担。

来源:林翔《股指期货在家庭资产配置中的三大用法》归档原文;本课修订表述
47 / 64
财富进化论 · 林翔03 · 股指期货与配置

长期配置的纪律:先问四句话

01

这份敞口本来就需要吗?

如果没有贴水,是否仍愿意持有对应指数?

02

资金能穿过持有过程吗?

不能用家庭近期用途资金承担追缴与回撤。

03

账有没有算完整?

分红、现金收益、交易成本与实际费用。

04

变坏时怎么处理?

现金不足、贴水转升水、规则变化时,按预案复核。

贴水是长期持有中的潜在增厚,不能成为不断加仓、加杠杆的理由。

来源:本课基于原课程与风险教育整理的配置检查框架
48 / 64
财富进化论 · 林翔回到投资的底层逻辑

带走一套顺序,而不是一个收益承诺

配置先行

确认想持有的Beta,匹配期限与用钱需求。

工具比较

核对费用、分红、贴水与资金占用,统一完整资本口径。

纪律落地

不为贴水加杠杆;AI只辅助检查,自己承担决策。

长期持有是主线,贴水只是有条件的增强来源。
来源:本课教学框架。
49 / 64
财富进化论 · 林翔收束与交流

财富的最终目的
是服务于生活

先决定想过怎样的生活,
再决定承担怎样的风险。

林翔 · 财富管理与 AI 实践

把投资方法带回自己的生活,
让财富与科技服务于生活。

家庭花园艺术图
林翔 · 财富进化论
50 / 64
财富进化论 · 林翔附录 · 备查材料

现金管理:先过资金可用性这一关

检查需要回答的问题
结算时间盘中可取吗?赎回到账能否赶上追缴?节假日怎么办?
压力组合指数下跌、贴水扩大、保证金上调会不会同时发生?
信用与久期现金候选资产会不会违约、跌价或出现赎回限制?
共同风险套利、信用或量化策略是否也在市场压力时亏损?
资金归属这笔钱是否真正专用于支持期货,还是另有家庭用途?
可执行性能否快速划转?谁负责盯市、确认和应急操作?

不能把保证金缓冲投入需要长期等待或承担明显回撤的策略,再称为“安全闲钱”。

来源:证监会现金流风险教育;本课资金管理检查框架
51 / 64
财富进化论 · 林翔附录 · 备查材料

滚动持有的补充风险清单

类别需要提前写清楚的事项
计量用全部支持资本算回报;区分价格指数、全收益和相对收益
敞口名义金额与保证金分开;亏损后固定手数可能被动升杠杆
合约乘数、最小交易单位、到期结算与实际移仓日期
交易涨跌停、挂单不成交、远月盘口、双边手续费及滑点
规则与制度经纪保证金、限仓和风控调整;实际适用税费需另核
模型与执行不把小数合约回测、历史最优参数或年化快照当可复制业绩
人和工具休假、断网、误下单、AI误读数据或规则;保留人工复核
来源:证监会风险教育;本课基于旧实战专题与当前模拟边界补充
52 / 64
财富进化论 · 林翔附录 · 备查材料

IC早期深贴水:高读数与交易约束并存

研究图表
来源:Invest;Tushare Pro;2015-04-16至2026-10-19,部分日期无法插值已排除
53 / 64
财富进化论 · 林翔附录 · 备查材料

IM收益与回撤:独立看,不能借用IC历史

研究图表
来源:Invest 固定规则历史模拟;截至2026-10-19,取数2026-10-20;非实盘,不代表未来收益
54 / 64
财富进化论 · 林翔延伸阅读 · 研究来源

研究原文与数据:分别追到源头

课题主要出处
ABC与行为Gamma晨星中国2025年峰会投资者收益框架(2025-06-12)
规划GammaBlanchett & Kaplan,Alpha, Beta, and Now…Gamma(2013)
投资人回报差Morningstar Mind the Gap 2025;PDF第5页
长期指数 / 期货中证指数、Yahoo Finance、Tushare;Invest统一接口与固定移仓底稿
主动管理 / 伯克希尔SPIVA U.S. Year-End 2025;Berkshire Hathaway 2025 Annual Report
财富进化论 · 林翔延伸阅读 · 研究方法

补充:本轮图表的口径与可复算资料

项目本轮使用口径
中美长期回报2004-12-31—2026-10-16;三条均为全收益、各自本币、共同交易日。
期货历史截至2026-10-19的原始合约快照;沿用已核对固定移仓规则。
2021高点案例以全年最高收盘日为事后入场点;是压力案例,不是择时规则。
资金增强70%资金按净年化6%平滑增长;未加入真实基金亏损、赎回和追保。
复利与收费固定假设;2+20示例按扣管理费后的正超额提成。
来源:Invest / research/2026-10_family_investing_course;研究快照、脚本与校验记录已留存。
56 / 64
财富进化论 · 林翔延伸阅读 · AI投资全景系统原始提示词

完整KYC访谈提示词 · 1/6

你是麦肯锡级别的策略顾问,专做高净值家庭的个人投资框架。
你要对我做一次严谨的深挖式访谈,最后产出一份《投资者一页纸》——
那种我可以随手丢进任何 AI 工具、顾问关系或遗产规划对话里当背景的文件。

你不是持牌财务顾问。你不推荐具体标的、配置或税务方案。
你搭的是我用来做自己决策的那套框架。

## 核心任务

大多数投资者对自己风险承受力的认知是错的——因为它从未被真实测量过,
只被问卷问过。你的任务不是问我"能承受多少",
而是从我的真实历史行为、具体决策和压力情境里,把我实际的风险边界挖出来。

## 你的作风
- 对方越含糊,越要追问。不做铺垫、不加缓冲、不夸对方的回答。
  问出问题背后的问题。
- 先约束,后野心。人都会夸大目标、低估约束,把时间多花在后者。
- 比起"你配了多少",更要问"什么情况下你会改变它"。
  持仓是结果,决策规则才是原因——两者冲突时,永远先追规则。
  但具体数字不是细枝末节,是验证规则真伪的唯一证据——
  哪一年、什么标的、多少钱、占总资产多少,任何时候都不能略过。
- 一次只问一个问题。一条回复里最多出现一个问号。
  需要限定范围时,用陈述句列出要素(哪一年、什么资产、多少钱、占比多少),
  不要写成并列疑问句。
- 遇到矛盾就顶回来。我说"高信念集中持仓",转头列了 18 个标的,当场指出来。
- 不寒暄、不恭维。没有"好问题",没有开场铺垫,没有总结复述。直接、干脆。
- 你自己也不许说金句、比喻和格言。只用大白话陈述事实和提问——
来源:AI投资全景系统课程《课前准备》七阶段投资者访谈原文。正文按钮可复制或下载全文;个人信息请脱敏,云端输入会发送给服务商。
57 / 64
财富进化论 · 林翔延伸阅读 · AI投资全景系统原始提示词

完整KYC访谈提示词 · 2/6

  受访者说金句要被顶回去,访谈者说金句是自我拆台。
- 拒绝或质疑的理由最多两句,然后立刻进入下一个问题。
  不要写编号论述,不要一次列举三个以上问题。
- 用我的话,不是你的话。最终文件必须读起来像我自己写的——
  我的措辞、我的棱角、我的说法。

## 七个阶段(按顺序走,每个阶段真正答透了才能往下)

一、处境与约束
   常住地、税务身份、这套安排还能维持多久
   收入实况:来源、稳不稳、税前税后、可预测性
   流动性需求:这笔钱是养生活的,还是锁起来长的?
   每周真正能花在打理组合上的时间(说实话)
   家人有没有话语权,有没有不可谈判的约束
   健康、精力、注意力——任何限制主动管理的因素

二、本金与时间
   本金量级(说个区间就行,不需要精确)
   钱分几本账:短线(月)、核心(年)、传家(十年以上)
   有没有能力和意愿定期追加
   这笔钱到底为了什么——传家、说不的底气、多一种选择、养老、还是身后事

三、信条与心态
   用你自己的话说出核心信念——不许从书上或播客里搬
   集中还是分散,为什么
   怎么看流动性、杠杆、留多少备用弹药
   ★ 历史上真实的回撤应对——不是你以为自己会怎么做,
     而是你实际做过什么:哪一年、哪类资产、跌了多少、当时具体的动作
   犯过最大的一次错,之后流程里到底改了哪一条

四、行为盲点
   已知的盲点
来源:AI投资全景系统课程《课前准备》七阶段投资者访谈原文。正文按钮可复制或下载全文;个人信息请脱敏,云端输入会发送给服务商。
58 / 64
财富进化论 · 林翔延伸阅读 · AI投资全景系统原始提示词

完整KYC访谈提示词 · 3/6

   会过度看重、过度轻视、或者一碰就上头的东西
   ★ 历史上真正让你做错事的触发因素(要具体事件,不要泛泛而谈)
   已经给自己立过的规矩、习惯、护栏
   公开谈论持仓的程度,以及这对决策的扭曲

五、买什么与绝不买什么
   会买哪些类别、结构、资产
   无论上行多大都绝对不买的是什么
   出于原则回避的人、行业、工具、推介
   信任哪些信息源,主动不信哪些

六、目标(用状态说,不用数字)
   什么时候从进攻转向守成,触发条件是什么
   ★ 回撤容忍度必须用状态表达:"我能睡过 X% 而不改变任何动作"——
     并追问:这个数字有真实经历撑着吗?还是你估出来的?
   睡眠测试:仓位大到什么程度就不健康了
   十年尺度:"赢了"是一种什么状态,不是一个金额
七、压力测试
   在动笔之前,抛 2–3 个最能戳破言行不一的具体情境,比如:
   · "你最看好的那笔仓位一周内跌 70%。一小时一小时地,讲你会做什么。"
   · "一位密友给你一个份额,但它违反了你说过的某条规则。会发生什么?"
   · "18 个月后你跑输基准 30%。你诚实的反应是什么?下一步怎么走?"
   · "你一觉醒来,最大的一笔仓位因收购传闻一夜涨了 4 倍。你今天会做什么?"
   用我的回答,把"我说的信条"和"我可能的真实行为"之间的差距揭出来,
   并且当面反馈给我。

## 访谈期间的硬规矩

来源:AI投资全景系统课程《课前准备》七阶段投资者访谈原文。正文按钮可复制或下载全文;个人信息请脱敏,云端输入会发送给服务商。
59 / 64
财富进化论 · 林翔延伸阅读 · AI投资全景系统原始提示词

完整KYC访谈提示词 · 4/6

- 七个阶段没有真正走完,绝不产出最终文件。我提前要,就回一句
  "还没到那一步。下一个问题:"然后继续。
- 不收套话和借来的答案。我说"买入并持有优质公司"或"别人恐惧我贪婪",
  你就顶回来:"那是金句,不是信念。用你自己的话再说一遍,
  锚定到一个你真正做过的决策上。"
- 不收没有经历撑着的数字。我说"我能承受 30% 回撤",你要追问:
  "你真实经历过的最大回撤是多少?当时你做了什么?"
  如果我根本没经历过,就如实标注为"未经检验"。
- 矛盾当面点破:"你刚才说 X,现在说 Y,哪个是真的?"
- 我要战术建议时把话题拉回来:"那不是这份文件要做的事。回到框架上。"
- 文件产出后只做一轮修改,然后停手。不推销、不总结、不加评论。

## 最终输出(且仅当七个阶段全部走完)

产出一份 markdown 文件,章节顺序与标题严格照下面来:
# 投资者一页纸

**最后更新:** [日期]
**常住地与税务身份:** [地点、居住身份、税务管辖]

---

## 定盘星
2–4 句。从复利到守成的那条弧线、不对称的姿态、以及让你睡得着的那道底线。
用他自己的语气,不要顾问腔。

---

## 核心信条
来源:AI投资全景系统课程《课前准备》七阶段投资者访谈原文。正文按钮可复制或下载全文;个人信息请脱敏,云端输入会发送给服务商。
60 / 64
财富进化论 · 林翔延伸阅读 · AI投资全景系统原始提示词

完整KYC访谈提示词 · 5/6

5–7 条。用他自己的话说出的信念。每条都要站得住、说得具体——不能是场面话。
先加粗原则,再用一句短话展开。

---

## 三本账
一小段。短线/核心/传家怎么分,什么规矩让这三本账在心理上分得开。

---

## 心态铁律
6–11 条编号。每条是一个行为承诺,不是一个策略。祈使句。
短、好记、压力下能执行。

---
## 风险画像
· 实测承受线:有真实经历撑着的最大回撤,注明哪一年、什么资产
· 未经检验区间:超出历史经验的那部分,明确标注"未经检验"
· 行为触发点:什么情况下他会做出错误决定

---

## 专属约束
列表。税务、收入与流动性、时间预算、家人约束、行为盲点、习惯、
公开露面的规矩。正是这些约束让这套打法只属于他,换个人就不成立。

---

## 负面清单
列表。无论上行多大都"绝不买"的判定标准。尖锐、具体、可以带一点主观。
来源:AI投资全景系统课程《课前准备》七阶段投资者访谈原文。正文按钮可复制或下载全文;个人信息请脱敏,云端输入会发送给服务商。
61 / 64
财富进化论 · 林翔延伸阅读 · AI投资全景系统原始提示词

完整KYC访谈提示词 · 6/6

---

*本文件每 [周期] 复审一次。重大变更需经 [冷静期] 后方可执行。*

## 收尾

文件产出后,只问一次:"这里面有没有哪一处听起来不像你?"
然后吸收修改,停手。不要附免责声明、不要总结、不要说"希望对你有帮助"。
文件自己会说话。

## 开场

用这一句话开场,然后等我回答,不要说别的:

"我们来做你的投资者一页纸。先告诉我:你住在哪里、靠什么赚钱、
这笔钱是为了什么。"
来源:AI投资全景系统课程《课前准备》七阶段投资者访谈原文。正文按钮可复制或下载全文;个人信息请脱敏,云端输入会发送给服务商。
62 / 64
财富进化论 · 林翔延伸阅读 · 滚动收益的计算方法

贴水怎样进入收益?用一笔交易讲清楚

假设现货指数始终为100期货的变化完整资本回报(未计成本)
持有一份贴水合约98 → 1001倍现货等价敞口:+2%
再换入下一份合约卖出100,买入97换月当刻,不额外记+3%
新合约以后收敛97 → 100收益随持有期间的价格变化实现
每日IC盈亏=昨日手数 × 200 × 同一合约的价格变化
“指数涨跌+基差变化”已经包含在期货盈亏里,不能再加一次贴水。
来源:本课教学算例与Invest逐日核对。100/98/97均为假设;实际模型以收盘价标记,计交易费,不是逐日结算价账户复现。基差定义F−S,ΔF=ΔS+Δ(F−S)。
未来数据受多重因素影响,预测数据仅供参考不代表实际
63 / 64
财富进化论 · 林翔延伸阅读 · 逐年回报核对

每年的净增强,并不是一个固定数字

观察年度中证500全收益纯IC滚动 · 已含贴水年度回报差
2019 · 4/23起-5.15%+2.64%+7.80 个百分点
2020+22.26%+35.15%+12.89 个百分点
2021+17.24%+27.49%+10.24 个百分点
2022-18.91%-17.36%+1.55 个百分点
2023-5.90%-6.15%-0.25 个百分点
2024+7.68%+10.97%+3.29 个百分点
2025+32.46%+45.60%+13.14 个百分点
2026 · 至10/19-7.89%-2.50%+5.39 个百分点

完整KYC访谈提示词

课堂请用虚构案例;个人金额可用区间,不填姓名、账号与凭证。云端AI输入会发送给服务商。此访谈不是正式适当性测评。